Un aumento de sueldo no significa que todo tu salario pase a tributar al porcentaje más alto. En 2026, el IRPF combina una escala estatal, otra autonómica y distintos mínimos y deducciones, por lo que conviene distinguir entre salario bruto, base liquidable, tipo marginal y cuota final. Aquí encontrarás las tablas vigentes, ejemplos de cálculo y las diferencias que pueden cambiar el resultado según tu comunidad autónoma.
La clave para entender el IRPF de 2026 está en separar cada parte de la renta
- Seis tramos estatales para la base liquidable general, desde el 9,5 % hasta el 24,5 %.
- Solo tributa al tipo superior la parte que supera el límite del tramo anterior.
- La factura final depende también de la comunidad autónoma donde tengas tu residencia habitual.
- Los intereses, dividendos y ganancias por inversiones tributan en una escala del ahorro diferente.
- La retención de la nómina es un pago a cuenta, no el resultado definitivo de la declaración.
Los tramos estatales del IRPF en 2026
La escala estatal se aplica sobre la base liquidable general, no directamente sobre el salario bruto. En ella suelen entrar los rendimientos del trabajo, los ingresos de una actividad económica y determinadas rentas que no pertenecen a la base del ahorro.
| Base liquidable general | Tipo estatal aplicable |
|---|---|
| Hasta 12.450 € | 9,5 % |
| De 12.450 a 20.200 € | 12 % |
| De 20.200 a 35.200 € | 15 % |
| De 35.200 a 60.000 € | 18,5 % |
| De 60.000 a 300.000 € | 22,5 % |
| Más de 300.000 € | 24,5 % |
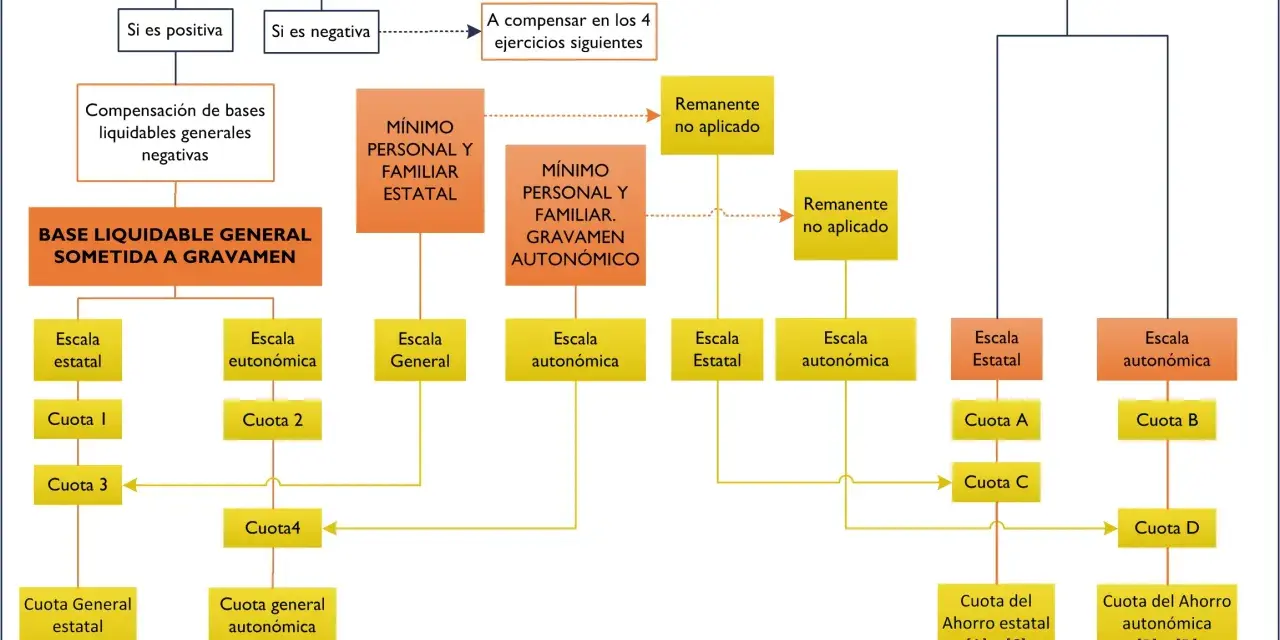
Estos porcentajes representan únicamente la parte estatal. La cuota total se obtiene al sumar la escala estatal y la autonómica, y después aplicar mínimos personales, reducciones y deducciones. Por eso, presentar la tabla como si fuera el porcentaje definitivo que paga cualquier trabajador lleva a conclusiones equivocadas.
La escala estatal de 2026 mantiene los mismos límites generales que se han venido utilizando en los últimos ejercicios. La Agencia Tributaria calcula la cuota aplicando cada porcentaje solo al importe que cae dentro del tramo correspondiente.
Cómo se aplican realmente los porcentajes
El IRPF es progresivo. Esto significa que pasar a un tramo superior no hace que toda la renta tribute a ese nuevo tipo, sino únicamente el exceso sobre el límite anterior.
Lee también: Cuánto IRPF pagarás según tu sueldo y situación personal
Ejemplo con una base liquidable de 40.000 euros
La parte estatal se calcularía, de forma simplificada, así:
- Los primeros 12.450 € tributan al 9,5 %.
- Los siguientes 7.750 € tributan al 12 %.
- Los siguientes 15.000 € tributan al 15 %.
- Los últimos 4.800 € tributan al 18,5 %.
La cuota estatal antes de aplicar el mínimo personal sería aproximadamente de 5.250,75 €. El tipo medio estatal sería cercano al 13,13 %, aunque el tipo marginal del último tramo alcanzaría el 18,5 %. Esta diferencia explica por qué no debe confundirse el tipo marginal con el porcentaje real pagado sobre toda la renta.
Además, los 40.000 € de base liquidable no tienen por qué coincidir con un salario bruto de 40.000 €. Antes pueden descontarse gastos deducibles, cotizaciones y determinadas reducciones. El mínimo personal y familiar, que con carácter general parte de 5.550 € en la normativa estatal, se utiliza después para reducir la cuota calculada, no como una deducción directa del sueldo.
La comunidad autónoma puede cambiar la factura final
La mitad autonómica del IRPF corresponde a la comunidad donde tienes tu residencia habitual según las reglas fiscales aplicables. No depende de la sede de tu empresa ni, en principio, del lugar donde trabajes cada día.
| Comunidad | Escala autonómica aproximada en 2026 | Qué la diferencia |
|---|---|---|
| Madrid | Del 8,5 % al 20,5 % | Cuenta con una escala propia de cinco tramos y tipos autonómicos relativamente bajos. |
| Cataluña | Del 9,5 % al 25,5 % | Utiliza más tramos y alcanza un tipo autonómico superior en rentas altas. |
| Andalucía | Del 9,5 % al 22,5 % | Su escala tiene cinco tramos principales y límites diferentes. |
La tabla es solo orientativa porque cada comunidad fija sus propios límites, mínimos y deducciones. El Ministerio de Hacienda recoge para 2026 escalas autonómicas distintas, con casos como Madrid, Cataluña y Andalucía, por lo que dos personas con la misma base liquidable pueden obtener una cuota diferente.
También existen regímenes fiscales propios en el País Vasco y Navarra. Si resides allí, no conviene aplicar automáticamente las tablas del régimen común. El domicilio fiscal, la situación familiar y las deducciones autonómicas pueden tener más peso que una diferencia de pocos puntos en el tipo marginal.
Las rentas del ahorro tienen una escala diferente
Los intereses bancarios, dividendos y ganancias obtenidas al vender acciones, fondos, inmuebles o criptomonedas no se suman sin más al salario. Normalmente forman parte de la base liquidable del ahorro, que tiene su propia tarifa estatal y autonómica conjunta.
| Base liquidable del ahorro | Tipo conjunto |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 a 50.000 € | 21 % |
| De 50.000 a 200.000 € | 23 % |
| De 200.000 a 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
Por ejemplo, una ganancia de 10.000 € no tributa íntegramente al 21 %. Los primeros 6.000 € tributan al 19 % y solo los 4.000 € restantes al 21 %. Este sistema progresivo también se aplica a las ganancias derivadas de inversiones digitales.
Si has vendido criptomonedas, conviene separar el cálculo de la ganancia o pérdida en el IRPF de otras obligaciones informativas que puedan corresponderte. La declaración de criptomonedas requiere revisar el tipo de operación, la residencia fiscal y el valor de los activos, no solo el saldo final de la cuenta.
La retención de la nómina no es el impuesto definitivo
El porcentaje que aparece cada mes en tu nómina es una retención a cuenta. La empresa lo ingresa a Hacienda por ti, pero la cuota definitiva se calcula cuando se presenta la declaración y se tienen en cuenta todas tus rentas, circunstancias familiares, deducciones y pagos anticipados.
Por eso, una retención baja no significa necesariamente que hayas pagado menos IRPF. Puede producir una cantidad a ingresar en la declaración. Una retención alta puede generar una devolución, aunque esa devolución no sea un premio, sino la recuperación de un importe que ya se había pagado por adelantado. Para conocer los plazos y posibles incidencias, puedes consultar esta información sobre la devolución del IRPF.
La situación cambia si tienes varios pagadores, trabajas por cuenta propia, alquilas una vivienda o recibes ingresos del extranjero. En esos casos, mirar solo el porcentaje retenido en la nómina ofrece una imagen incompleta y puede llevar a preparar mal la declaración.
La cifra útil no es el tipo más alto, sino tu cuota real
Para estimar cuánto pagarás en 2026, empieza por calcular la base liquidable general y separa las rentas del ahorro. Después aplica la escala estatal, la autonómica de tu residencia, los mínimos personales y familiares y las deducciones que puedas justificar.
Mi recomendación práctica es no tomar decisiones salariales por miedo a “saltar de tramo”. El aumento de tipo solo afecta a la parte adicional de la renta y, en muchos casos, las reducciones y deducciones modifican más el resultado final que el propio tramo marginal.
Recuerda también la diferencia temporal: la declaración presentada en 2026 corresponde, por regla general, a las rentas obtenidas en 2025. Las rentas generadas durante 2026 se declararán normalmente en la campaña de 2027, con la normativa que resulte aplicable entonces.