Una factura para un cliente francés, una compra a un proveedor alemán o una declaración trimestral pueden complicarse por un dato que parece menor: el identificador fiscal para el IVA. En España, la expresión inglesa vat number suele referirse al NIF-IVA, pero no siempre coincide con el simple NIF de la empresa. Aquí explico cómo solicitarlo, comprobarlo en VIES, incluirlo correctamente en las facturas y relacionarlo con los principales modelos tributarios.
El NIF-IVA conecta la identificación fiscal con cada factura y declaración de IVA
- NIF-IVA español: se forma con el prefijo ES seguido del NIF del operador.
- Modelo 036: es la vía habitual para solicitar el alta en el Registro de Operadores Intracomunitarios.
- VIES: permite comprobar si un número está habilitado para operaciones intracomunitarias.
- Factura completa: debe incluir identificación fiscal, base imponible, tipo de IVA y cuota cuando corresponda.
- Modelo 303 y modelo 349: sirven, respectivamente, para liquidar el IVA y declarar determinadas operaciones intracomunitarias.
Qué significa este número en España
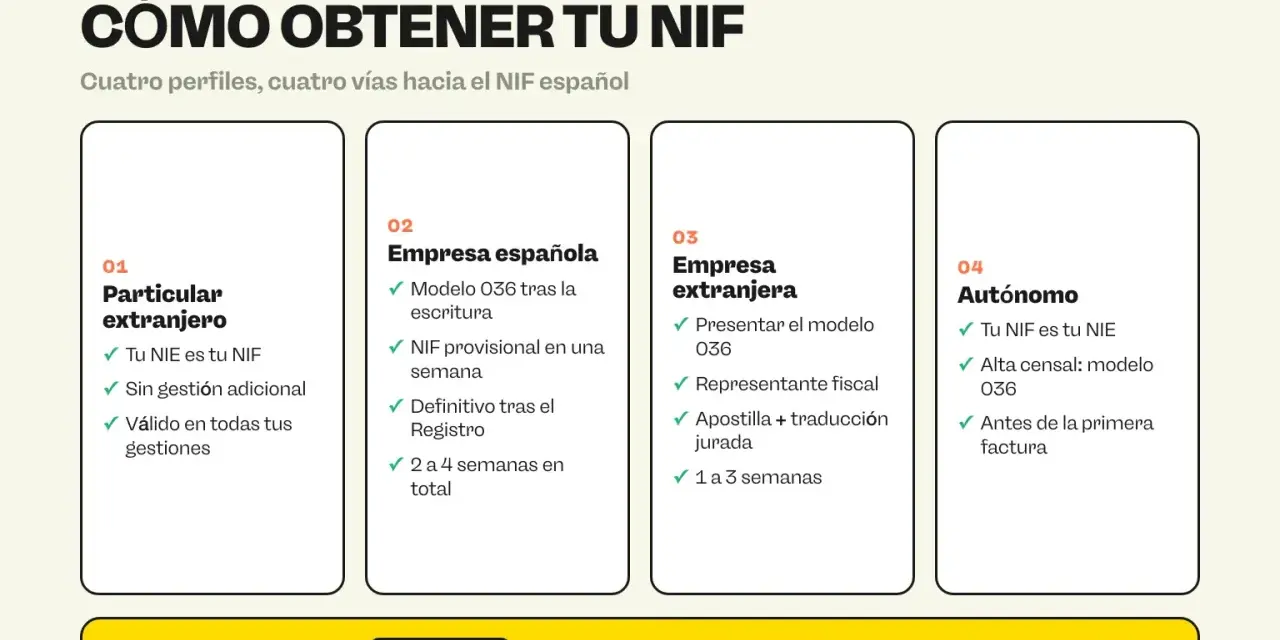
En España, el número fiscal básico de una empresa o profesional es el NIF. Cuando ese identificador se utiliza para determinadas operaciones con empresarios de otros Estados miembros de la Unión Europea, pasa a operar como NIF-IVA y lleva delante el prefijo ES.
Por ejemplo, una sociedad con NIF B12345678 tendrá normalmente como identificador intracomunitario ESB12345678. El prefijo no sustituye al NIF ni crea un número completamente distinto, sino que indica el país que ha emitido la identificación a efectos del IVA.
NIF, NIF-IVA y CIF no son lo mismo
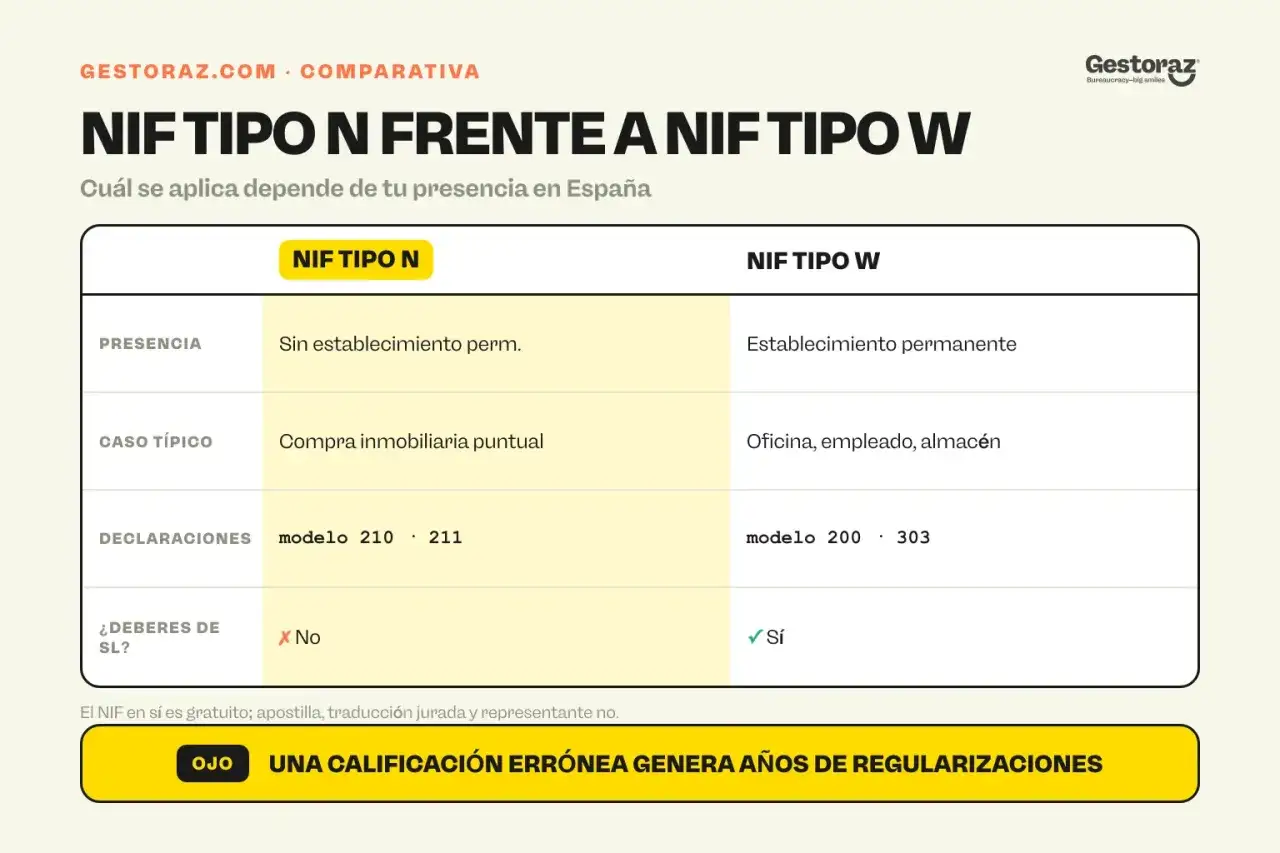
El término CIF sigue apareciendo en conversaciones y documentos antiguos, pero la denominación actual es NIF de persona jurídica. Para una operación nacional puede bastar con el NIF español, mientras que una transacción intracomunitaria exige comprobar si el operador está dado de alta en el ROI, el Registro de Operadores Intracomunitarios.
Esta diferencia es importante porque añadir simplemente “ES” delante del NIF no activa automáticamente la empresa en el sistema europeo. Si el operador no figura habilitado, el cliente o proveedor puede no aceptar el tratamiento fiscal aplicado en la factura.
Quién puede necesitarlo
Lo necesitan, sobre todo, empresarios y profesionales que realizan entregas o adquisiciones intracomunitarias de bienes, prestan servicios a empresas de otros países de la Unión Europea o reciben servicios cuyo lugar de tributación se determina según las reglas entre empresarios.
No todas las actividades internacionales obligan a solicitarlo. Una venta a un consumidor particular, una operación exenta o un servicio con reglas especiales puede tener un tratamiento diferente. Yo recomiendo analizar la operación concreta antes de dar por hecho que cualquier cliente extranjero requiere una factura sin IVA.
Cómo solicitar el NIF-IVA y aparecer en VIES
La solicitud se realiza ante la Agencia Tributaria mediante el modelo 036. En ese trámite se pide la inclusión en el ROI y se informa de la fecha prevista para la primera operación intracomunitaria. La solicitud no tiene una tasa específica, pero la Administración puede revisar que existe una actividad económica real y que la petición está justificada.
- Presentar o modificar el modelo 036.
- Solicitar el alta en el Registro de Operadores Intracomunitarios.
- Indicar la actividad y, cuando proceda, la fecha prevista de la primera operación.
- Esperar a que la Administración resuelva y active la identificación.
- Comprobar el resultado en VIES antes de emitir la primera factura.
En la práctica, no conviene facturar una operación intracomunitaria aplicando una exención o una regla de inversión del sujeto pasivo mientras la situación siga pendiente. La ausencia de validación puede provocar reclamaciones del cliente, ajustes contables y dificultades para justificar por qué no se repercutió el impuesto.
Qué comprueba VIES realmente
VIES no es un buscador general de empresas. Su función es confirmar si un número está válido para operaciones intracomunitarias en el momento de la consulta. Un resultado negativo puede deberse a que el número sea incorrecto, a que el operador aún no esté activado o a una incidencia temporal de la base de datos nacional.
En el caso español, la consulta puede pedir también el nombre, el domicilio y el tipo de entidad. La Comisión Europea advierte que VIES no siempre muestra automáticamente todos esos datos, así que conviene guardar el resultado de la consulta junto con la factura y el contrato.
Mi práctica habitual es conservar una captura o justificante con fecha de comprobación, número consultado y datos del cliente. No convierte por sí solo una operación en exenta, pero aporta una evidencia útil si más adelante hay que explicar el tratamiento aplicado.
Cómo debe aparecer en una factura con IVA
Una factura ordinaria debe identificar al emisor y al destinatario, incluir número y fecha, describir la operación y separar la base imponible, el tipo de IVA y la cuota. También debe indicar la fecha de realización si no coincide con la fecha de expedición.
| Elemento | Qué debe reflejar |
|---|---|
| Identificación | Nombre o razón social, domicilio fiscal y NIF del emisor y, cuando sea obligatorio, del cliente. |
| Numeración | Número correlativo y serie cuando exista una causa que la justifique. |
| Operación | Descripción suficiente, unidades, precio y descuentos aplicados. |
| IVA | Base imponible, porcentaje aplicable y cuota repercutida por separado. |
| Tratamiento especial | Mención a exención, inversión del sujeto pasivo, régimen especial u otra regla aplicable. |
Para una venta nacional de 1.000 euros sujeta al tipo general, el cálculo sería sencillo: 1.000 euros de base + 210 euros de IVA al 21%, con un total de 1.210 euros. En España también existen tipos reducidos del 10% y del 4%, además del 0% para determinadas operaciones, pero el porcentaje depende del bien o servicio y no del NIF del cliente.
Facturas intracomunitarias entre empresas
En una prestación de servicios entre empresas de distintos Estados miembros puede no repercutirse el IVA español cuando se cumplen las reglas de localización y el destinatario actúa como empresario. La factura debe incluir los identificadores fiscales de ambas partes y una mención como “inversión del sujeto pasivo” cuando corresponda.
En una entrega intracomunitaria de bienes, la exención depende de requisitos adicionales, entre ellos que el cliente tenga un número válido y que pueda probarse el transporte de los bienes a otro Estado miembro. El número por sí solo no basta para justificar la exención.
Un error frecuente consiste en aceptar el número que facilita el cliente sin validarlo o en confundir una venta a una empresa con una venta B2B intracomunitaria exenta. La condición fiscal del destinatario, el tipo de operación y las pruebas disponibles deben encajar al mismo tiempo.
Qué modelos del IVA están relacionados
El identificador fiscal aparece en distintos trámites, pero no existe un único modelo que resuelva todas las obligaciones. Cada formulario cumple una función concreta y conviene distinguir el alta censal, la liquidación periódica y la información sobre operaciones con otros países.
| Modelo | Para qué sirve | Cuándo suele intervenir |
|---|---|---|
| 036 | Alta, modificación o baja censal y solicitud de inclusión en el ROI. | Antes de comenzar determinadas operaciones intracomunitarias. |
| 303 | Autoliquidación periódica del IVA. | Con carácter general, cada trimestre o mes según el régimen y la obligación del contribuyente. |
| 349 | Declaración recapitulativa de operaciones intracomunitarias. | Cuando se realizan operaciones que deben informarse por este modelo. |
| 390 | Resumen anual del IVA para quienes estén obligados a presentarlo. | Al cierre del ejercicio, con las excepciones previstas. |
| 309 | Declaración no periódica de determinadas operaciones. | En supuestos concretos, especialmente cuando no procede una autoliquidación ordinaria. |
El modelo 303 es el que determina cuánto IVA se ingresa o se compensa en el periodo. El modelo 349, en cambio, no sustituye esa liquidación: sirve para informar de determinadas operaciones intracomunitarias y debe ser coherente con las facturas y los libros registro.
La obligación de presentar el modelo 349 depende del tipo de operación, del régimen aplicable y de que la operación esté dentro de los supuestos informativos. No conviene presentarlo de forma automática por el simple hecho de tener un NIF-IVA activo.
Según la Agencia Tributaria, las operaciones intracomunitarias también deben registrarse con la calificación adecuada en los libros de IVA. Por eso, una factura sin IVA no significa que quede fuera de la contabilidad: normalmente exige un registro y una justificación específicos.
Errores que pueden salir caros
Usar el NIF español como si estuviera validado
Escribir “ES” delante del NIF permite presentar el formato correcto, pero no demuestra que el operador esté dado de alta en el ROI. La validación en VIES debe hacerse antes de aplicar un tratamiento intracomunitario que dependa de esa condición.
Aplicar el 0% sin explicar el motivo
Una factura con cuota cero debe indicar por qué no se repercute IVA. Puede tratarse de una operación no sujeta, exenta o sometida a inversión del sujeto pasivo, y cada supuesto tiene consecuencias diferentes. “Sin IVA” no es una explicación fiscal suficiente.
Olvidar el modelo 349
Algunas empresas revisan bien el modelo 303, pero dejan fuera la declaración recapitulativa. El resultado es una discrepancia entre facturas, libros registro y declaraciones informativas que puede requerir una rectificación.
No conservar pruebas
Para las entregas de bienes, la prueba del transporte es especialmente relevante. Conviene guardar pedidos, albaranes, documentos de transporte, confirmaciones de recepción y la validación del identificador del cliente. La documentación debe permitir reconstruir la operación sin depender únicamente de un correo electrónico.
Lee también: Factura de canje - cuándo usarla y cómo evitar errores de IVA
Confundir Canarias, Ceuta y Melilla con el territorio IVA peninsular
El IVA español no se aplica de la misma manera en todos los territorios. Canarias, Ceuta y Melilla tienen particularidades fiscales propias, de modo que una operación con una empresa establecida allí no debe tratarse automáticamente como una operación intracomunitaria dentro del sistema habitual del IVA.
La comprobación final que hago antes de emitir la factura
Antes de facturar, compruebo cuatro datos: quién es realmente el cliente, dónde está establecido, qué tipo de operación se realiza y si su identificación aparece válida en VIES cuando resulta necesario. Después reviso que la mención fiscal de la factura coincida con el registro contable y con el modelo que tendré que presentar.
El número de identificación es importante, pero no decide por sí solo el tratamiento del IVA. Lo que marca la diferencia es la combinación entre identificación válida, operación correctamente localizada, factura completa y documentación conservada. Con esa revisión, se evitan la mayoría de los problemas que suelen aparecer cuando una empresa empieza a trabajar con clientes o proveedores de otros países de la Unión Europea.